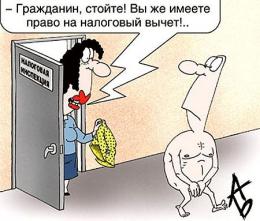
Налог на вклады с вкладчиков будут добирать... сами кредитные организации.
Минфин показал, как выглядит налоговая реформа, спроектированная по логике "вы начните, а мы продолжим". Со следующего 2027-го года проценты по вкладам банки будут облагать по ровной ставке 13%, а следить за тем, чтобы богатые не ускользнули "по упрощёнке", доверят налоговой. То есть, схематично так: банк снимает первую пробу, ФНС приходят потом и досчитывают (довытряхивают из карманов граждан) всё остальное . Сначала платишь как все, потом государство выясняет, что ты на самом деле не "как все", и присылает доплату. Ну не прелесть?!!Прогрессивная шкала здесь никуда не делась — 13% до 2,4 млн дохода в год, дальше по нарастающей до 22% на всё, что перевалило за 50 млн. Просто удерживать эту арифметику в реальном времени банкам оказывается сложнее, чем посчитать, — и Минфин согласился: отрасли дали отсрочку до конца 2027 года - дописать код и внедриться в базы ФНС. Ну, а "после дополнительного обсуждения" будет решено, когда банки начнут считать сами . Необлагаемый минимум, к слову, в 2027-м составит 160 тысяч рублей дохода - вполне "по-божески" Для молодёжи, которая хранит на вкладе стипендию и остатки от подработки, это скорее всего всё ещё означает ноль налога. Для тех, кто задекларировал пару миллионов процентами, начинается уже математика с доначислениями по итогам года — с 2028-го, как обещает Минфин, всё это встанет на конвейер .Смысл всей этой "перестановки мебели" хорошо виден в цифре: в бюджет на 2027 год заложено 1,02 триллиона рублей НДФЛ с процентов по вкладам. Это в 1,6 раза больше, чем государство планирует собрать в 2026-м. Проще говоря, за год сбор с депозитов почти удвоится — и плавная схема "сначала банк, потом ФНС" нужна не для красоты, а чтобы этот удвоенный сбор не сломал ни банкам, ни самим вкладчикам голову в первую же неделю января . Технически это пока поправка ко второму чтению законопроекта, то есть Госдума её ещё не голосовала. Но инициатива идёт от самого Минфина и в связке с банками — значит, вероятность того, что всё примут ровно так, достаточно высокая. Следить стоит за вторым чтением: там либо всё зафиксируют, либо найдётся ещё одна оговорка, о которой мы узнаем в очередной пятницу вечером. Ирония в том, что механизм получился очень по-жизненному: сначала тебя обслуживают по стандартному тарифу, а разница между тем, кем ты притворялся, и тем, кто ты есть, доначисляется позже — уже без банка, напрямую. Осталось только не забыть (даже если очень хочется), что "письмо счастья" от ФНС — это не спам, это серьезно... |


 КузПресс
Комментарии читателей: