


Просмотров:
71
Тема дня
Чёрный вторник, или Ускорение свободного падения

Семнадцатое ноября принесло нам сразу несколько шокирующих инфоповодов.
Просмотров:
1733
Тема недели
Проверяют на прочность... (+9)

ВСУ вновь нанесли удар по Крымскому мосту.
Просмотров:
3916
Тема месяца
"И вечный бой: покой нам только снится..."

В Омске после атаки на склад Ozon воздух проверят на загрязнения.
Путин, Трамп и Си подписали в Шэньчжэне "Декларацию о мире"
Долги спишут. Но не Кузбассу...
Безнадежным должникам надо дать надежду
Новокузнечанка похитила деньги у бывшего одноклассника ради ставок в казино
В Новокузнецке гражданам торговать снова негде
Путин не признал "вины за то, что происходит"
Си Цзиньпин призвал запретить и уничтожить ядерное оружие
В Новокузнецке открылась фотовыставка Сергея Шакуро.
ЕДДС по Новокузнецку пугает нас сильными морозами
В Кузбассе создан промышленный кластер в сфере машиностроения
Обсуждения
Что самое ценное у Шакуро? ЭТО Полный эффект присутствия в его работах!
Рубрики


Опросы на КузПресс
Вейпы: запретить или оставить?
Как вы относитесь к новогодним ёлочкам в ТРЦ и мишуре на окнах и стенах
Едины ли россияне?
...
Вейпы: запретить или оставить?
Как вы относитесь к новогодним ёлочкам в ТРЦ и мишуре на окнах и стенах
Едины ли россияне?
...

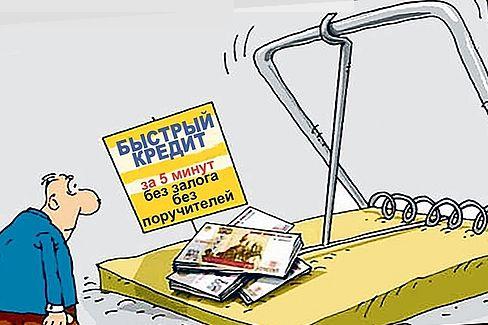
Брать... Но отдавать!
Безнадежным должникам надо дать надежду.
Приказано свыше
Банк России выпустил рекомендации банкам — активнее помогать клиентам, которым сложно обслуживать кредит.
Регулятор советует кредитным организациям предлагать заёмщикам возможные сценарии решения проблемы:
“При этом не стоит ждать, пока клиент допустит просрочку. В помощи могут нуждаться и заёмщики, которые пока платят вовремя, но их финансовое положение неустойчиво либо которые, по сведениям банка, собираются обратиться к раздолжнителям”.
“В настоящее время широкое распространение получила деятельность по содействию гражданам в урегулировании задолженности, — говорится в письме, адресованном банкам и подписанном заместителем председателя Банка России М. Мамутой. — При этом среди лиц, предлагающих услуги по решению проблем с задолженностью, есть недобросовестные посредники (“раздолжнители”), которые ведут агрессивные рекламные компании и вводят граждан в заблуждение относительно ценности предлагаемых им услуг. В ряде случаев они обещают гражданам полное списание долгов, сохранность всего имущества в процедуре банкротства, а также подталкивают их к совершению недобросовестных действий”.
Чтобы защитить права заёмщиков от неблагоприятных последствий взаимодействия с такими “посредниками” и повысить качество коммуникации банков с заёмщиками, Банк России рекомендует кредитным организациям в проактивном порядке информировать своих клиентов, столкнувшихся со сложностями при исполнении обязательств по кредитным договорам, о способах урегулирования задолженности (например, снижение размера или отмена начисленных неустоек (полностью или частично), отсрочке исполнения обязательств по погашению основного долга или начисленных процентов), а также организовать адресное взаимодействие с заёмщиками с предложением возможных способов её урегулирования для предотвращения случаев обращения таких заёмщиков к недобросовестным посредникам для инициирования процедуры банкротства.
Такие “раздолжнители”, напоминает Банк России, могут обещать полностью списать долги или сохранить всё имущество при банкротстве, создавая завышенные ожидания у клиентов. Как правило, никаких реальных действий за обещаниями не следует. Более того, порой эти посредники дают рекомендации, которые лишь ухудшают положение заёмщика, — например, игнорировать платежи по кредиту.
Для консультаций Банк России рекомендует создать отдельный канал связи — например, контактный номер телефона или адрес электронной почты. Так заёмщик сможет обсудить с работниками банка напрямую, как решить проблему с учётом своей жизненной ситуации. Такой вот банковский “телефон доверия”.
Как кредитные организации отнесутся к рекомендациям регулятора? Внимание Банка России к проблеме говорит прежде всего о том, что население закредитовано близко к пределу. Достаточно ознакомиться с картотекой Арбитражного суда в разделе “банкротных” дел, чтобы удостовериться: подавляющее их большинство — о личном банкротстве, то есть финансовой несостоятельности физических лиц.
Впрочем, в июле 2026 года “Коммерсант” сообщал:
“Рост числа потребительских банкротств в несколько раз замедлил свой темп. Итоги первой половины 2026 года демонстрируют увеличение количества дел о несостоятельности граждан в судах всего на 6,8% год к году, а прирост во втором квартале составил менее 1%. Прежде количество граждан-банкротов увеличивалось как минимум на 20 — 30% каждые полгода. Юристы говорят о скором выходе на плато, связывая это в том числе с ужесточением кредитной политики и подхода судов к вопросу списания непогашенных долгов. Теперь суды в три раза чаще отказывают в таком списании гражданам-банкротам.
Федресурс обнародовал банкротную статистику за первую половину 2026 года. С января по июнь суды признали банкротами 277,5 тыс. граждан, что всего на 6,8% больше год к году. Причём если в первом квартале рост составил 13,6% к аналогичному периоду 2025 года, то во втором — лишь 0,9%. Для сравнения: прирост по итогам второго квартала 2025 года к 2024-му достигал 36,4%”. Одной из причин снижения вала банкротств называется отнюдь не рост благосостояния граждан, позволяющий им обходиться без кредитов, и не их осознанное финансовое поведение, а то, что изменились подходы к выдаче кредитов: банки и МФО стали осторожнее оценивать заёмщиков с высокой долговой нагрузкой, и рискованные кредиты выдаются реже. Между тем среди способов выхода из “долгового кризиса” для тех, кто в него уже попал, специалисты называют диалог с банком, реструктуризацию и рефинансирование.
Кроме того, Банк России к концу года выпустит указание, по которому банки будут использовать только официальные документы для оценки доходов заёмщиков-физлиц. Тогда банки смогут подтверждать доходы физических лиц только документами из закрытого утверждённого перечня. Ожидается, что новации начнут действовать с 1 июля 2027 года.
Елена Кострова
Источник: "Кузнецкий рабочий"
20.11.2026


Просмотров: 13
|
Комментариев: 1

СоваВоЗлеОлимпа
20.11.2026 08:02

1

0
=
1
Участвовать в голосованиях и оставлять комментарии могут только авторизованные пользователи.
Если Вы уже зарегистрированы на сайте авторизуйтесь.
Если Вы еще не проходили процедуру регистрации - зарегистрируйтесь